
В этом материале рассказываем про номинальный счёт для юрлиц: что это, как он используется в работе с самозанятыми, клиентами и партнёрами, как его открыть. Простыми словами поясняем основные формулировки из закона.
Почему счёт называется номинальным
Бывают случаи, когда компании или физлицу нужен специальный расчётный счёт с особыми функциями:
- его открывает одно лицо — владелец счёта, который распоряжается деньгами, но права на них ему не принадлежат;
- другое лицо, наоборот, имеет права на эти деньги, но не может использовать счёт самостоятельно.
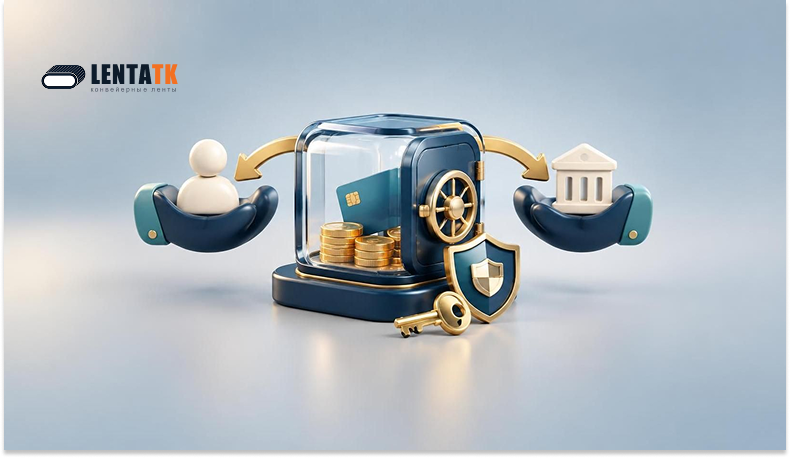
Такой спецсчёт в банке и называется номинальным. Слово «номинальный» значит «только называющийся, но не выполняющий своего назначения или обязанностей». Здесь название использовано потому, что счёт не принадлежит истинному владельцу денег, а деньги не принадлежат владельцу счёта.
Кто такие номинальный владелец и бенефициар
Номинальный владелец — это физлицо или юрлицо, клиент банка, который открывает спецсчёт. Владелец управляет деньгами по указанию и в интересах бенефициара или бенефициаров.
Бенефициар — это физлицо или юрлицо, фактический владелец денег на счёте, но без доступа к управлению им.
Владелец такого счёта всегда один, а бенефициаров может быть несколько. Примеры:
- Опекун открывает спецсчёт для ребёнка под опекой. Туда приходят пособия, пенсия, алименты и другие поступления. Владелец распоряжается деньгами ребёнка, но не может тратить их на себя. Он вправе переводить деньги на карты, снимать наличные и оплачивать покупки, но обязан отчитываться о тратах. Бенефициар здесь один.
- Служба такси автоматизирует выплаты самозанятым водителям. Бизнес регистрируется в сервисе по работе с самозанятыми и подключает номинальный счёт. Здесь бенефициаров несколько, на их карты автоматически зачисляются деньги. У каждого бенефициара есть свой идентификационный номер, по которому учитываются его деньги на счёте. По этому номеру самозанятый может узнать о своём заработке.
Принцип работы спецсчёта чем-то напоминает вклады в пользу третьего лица. По закону человек или компания, открывшая такой вклад, может им распоряжаться на правах вкладчика до момента, пока свои требования не предъявит третье лицо, на имя которого оформлен вклад.
Какими законами регулируется открытие и использование
Основные нормативно-правовые акты:
- Федеральный закон № 115 «О противодействии легализации доходов, полученных преступным путём»;
- Федеральные законы ФЗ-211 и ФЗ-259: описывают условия и требования к банкам при открытии спецсчетов для инвестиционных и финансовых платформ;
- статьи 860.1–860.6 Гражданского кодекса РФ;
- Федеральный закон № 395-1 «О банках и банковской деятельности».
Ещё есть счета эскроу-агентов, которые имеют похожие функции и регулируются статьями 926.1–926.8 ГК РФ.
В Гражданском кодексе описаны основные положения о договорах доверительного управления и других сделках с участием третьих лиц. А перечисленные законы устанавливают для банков порядок открытия номинальных счетов и правила их использования, включая требования к идентификации бенефициаров.
Особенности договора на открытие номинального счёта
Стандартный договор — это двустороннее соглашение между банком и клиентом. В нём стороны договариваются, на каких условиях открывают счёт. Но договор можно заключить как без участия бенефициара, так и с его участием. Когда бенефициар участвует, документ заключается тремя лицами. Учитывайте, что бенефициаров может быть несколько, и тогда подписантов становится больше.
Закон предъявляет специальные требования к форме договора:
- Единый документ. Договор должен быть заключён путём составления одного документа, а не нескольких. Если бы такой договор заключался путём обмена письмами или состоял из нескольких документов, было бы легко потерять важную информацию: случайно не учесть какой-либо документ или намеренно его не показать. Когда речь идёт о едином документе, все условия сформулированы в нём, и запутаться сложно.
- Возможность определить личности бенефициара. Бенефициар должен быть напрямую указан в документе либо там должен быть описан порядок идентификации бенефициаров.
- Должна быть указана дата договора.
Такие требования обусловлены особым характером полуанонимного посредничества в экономическом смысле, который присущ договорам номинального счёта.
Также по спецсчёту можно установить ряд ограничений, описанных в статье 860.3 ГК РФ. Например, можно определить круг лиц, которые дают согласие на денежные операции. Владелец может указать документы, которые будут основанием для совершения платежа. Использовать иные критерии тоже допустимо. Это значит, что договор можно сконструировать так, чтобы владелец совершал по нему только определённый набор операций.
Как работает и применяется на практике
Законодательство не ограничивает круг денежных операций, которые бизнес может проводить по номинальному счёту, их может ограничивать только договор. По умолчанию это могут быть любые платежи. Например, такой спецсчёт применяют ИП и компании-посредники, когда хотят разграничить свои деньги и деньги клиентов, чтобы обеспечить их сохранность. Вот примеры таких компаний:
- Маркетплейсы. Когда у продавца покупают товар на маркетплейсе, платёж сначала поступает на номинальный счёт сервиса. Эти деньги юридически принадлежат продавцу, но до совершения выплаты находятся на счёте маркетплейса. Так платформа разделяет свои деньги и деньги пользователей, что гарантирует безопасность сделок, упрощает работу и налоговую отчётность.
- Лизинговые платформы. В лизинге, когда одна компания предоставляет оборудование другой, деньги за аренду поступают на спецсчёт сервиса, который организует этот процесс. Владелец счёта удерживает деньги до тех пор, пока не будут выполнены все условия договора.
- Инвестиционные и финансовые платформы. На инвестиционных платформах инвесторы дают деньги заёмщикам и получают их обратно с процентами. А на финансовых платформах возможна организация краудфандинга, когда деньги участников собираются на номинальном счёте и находятся там, пока проект не соберёт необходимую сумму. По законам 211-ФЗ и 259-ФЗ расчёты между такой платформой и участниками сделок возможны только через номинальный счёт. Владелец счёта контролирует процесс, но не может использовать средства для других целей, кроме прописанных в договоре.
- Индивидуальные бизнес-модели. Банк может открыть спецсчёт под конкретный запрос для разных агентских схем и форм организации коммерческих услуг. Например, спецсчета используют нотариусы и арбитражные управляющие для распоряжения деньгами своих клиентов.
Владельцем такого спецсчёта может быть и физлицо. Например, если гражданин получает денежные выплаты на усыновлённого ребёнка или иного бенефициара, он обязан использовать для этого номинальный счёт.
Как выбрать банк для открытия
Не все банки могут открывать такие спецсчета. Возможность предоставлять подобные услуги зависит от аккредитации и соответствия банка определённым требованиям законодательства. Основные критерии:
- Лицензия на банковские операции. Банк должен иметь генеральную лицензию на проведение операций, выданную ЦБ РФ. Это позволяет банку предоставлять услуги по открытию и ведению номинальных счетов.
- Соблюдение требований закона № 115-ФЗ, включающее обязательные процедуры по идентификации клиентов: как владельца счёта, так и бенефициаров.
- Соблюдение других законов, связанных с открытием спецсчетов.
- Исполнение всех нормативных актов ЦБ РФ.
Банк соответствует всем критериям и открывает для своих клиентов спецсчета.
Как открыть номинальный счёт в банке
Для этого бизнес должен быть клиентом банка, то есть иметь расчётный счёт в рублях. Открыть его можно за один день онлайн, без посещения офиса. Для этого оставьте заявку на сайте банка и следуйте телефонным инструкциям менеджера, который перезвонит вам в течение часа после обращения.
Если счёт уже есть, можно сразу подать заявку на открытие номинального счёта. Кроме заявки, для его открытия нужно подготовить договор и присоединиться к правилам. Образцы договоров номинального счёта для разных ситуаций есть на сайте банка.
Банк предлагает открытие нескольких видов номинальных счетов:
- Классический — если вы работаете по индивидуальной схеме в рамках статей 860.1–860.6 ГК РФ.
- Эскроу — если вы контролируете выполнение сделок между бенефициарами номинального счёта в рамках статей 926.1–926.8 ГК РФ.
- Счёт инвестиционной платформы — если вы аккредитованы в Банке России в рамках Федерального закона от 02.08.2019 № 259-ФЗ «О привлечении инвестиций с использованием инвестиционных платформ и о внесении изменений в отдельные законодательные акты РФ».
- Счёт финансовой платформы — если вы аккредитованы в Банке России в рамках Федерального закона от 20.07.2020 № 211-ФЗ «О совершении финансовых сделок с использованием финансовой платформы».
Комментарии
Пока нет отзывов